Reiseabbruchversicherung 2026
Stand der Angaben: 18.09.2026. Leistungsangaben folgen den üblichen Bedingungswerken, maßgeblich ist Ihr Vertrag.
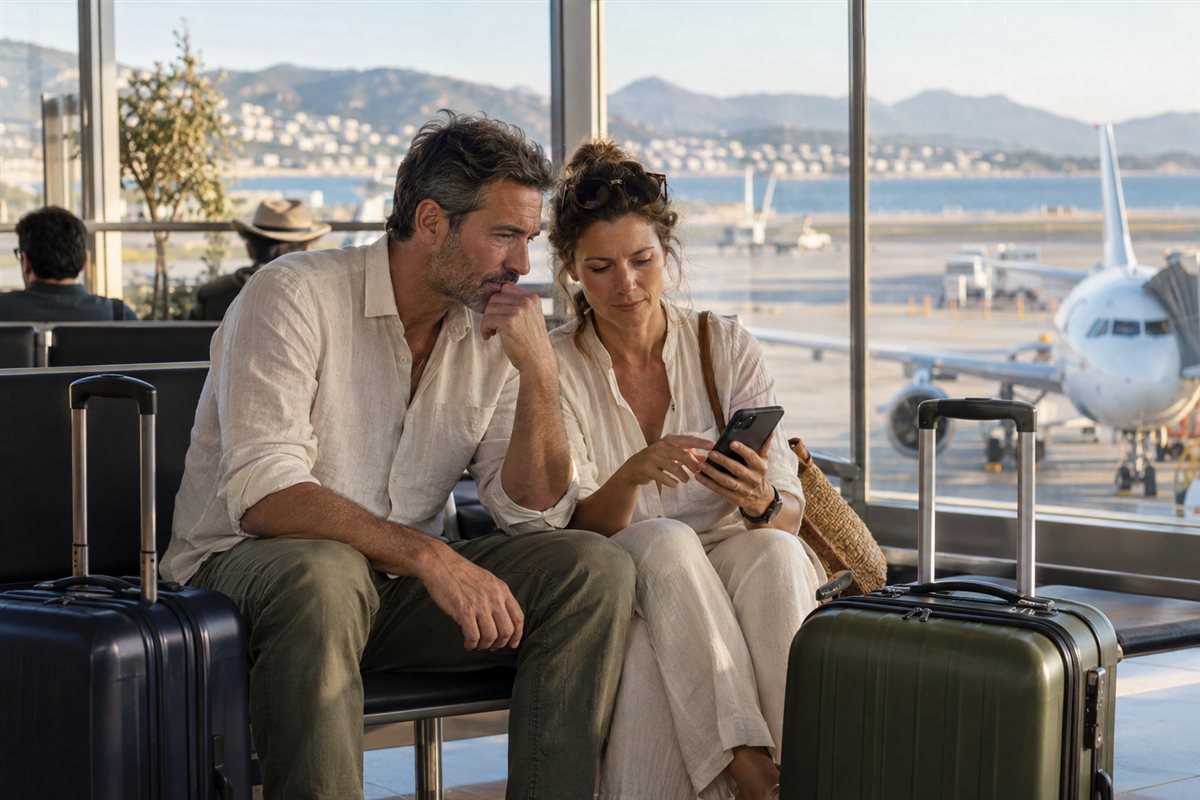
Für Millionen von Deutschen ist der Urlaub die schönste Zeit des Jahres. Dabei kommt es immer wieder vor, dass die Reise wegen schwerwiegender Gründe früher als geplant beendet werden muss. In solchen Fällen übernimmt die Reiseabbruchversicherung die entstandenen Mehrkosten. Die Reiseabbruchversicherung greift immer dann, wenn eine Reise aufgrund eines in den Vertragsbedingungen genannten Grundes vorzeitig abgebrochen werden muss. In diesem Fall werden beispielsweise die Kosten für die Umbuchung der Flugtickets von der Reiseabbruchversicherung erstattet. Zudem gibt es für jeden nicht genutzten Urlaubstag eine anteilige Entschädigung.
Damit Urlauber im Ernstfall auch mit einer Versicherungsleistung rechnen können, sollten neben den Kosten auch die Versicherungsbedingungen der Reiseabbruchversicherung genau geprüft werden. Zumeist gibt es die Reiseabbruchversicherung im Paket mit einer Reiserücktrittsversicherung. So sind Urlauber auch dann geschützt, wenn die geplante Reise gar nicht erst angetreten werden kann. Die versicherten Risiken hängen immer vom gewählten Tarif ab. Neben Erkrankungen und Unfällen sind in der Regel auch Eigentumsschäden oder berufliche Gründe abgesichert. Wichtig ist, dass der Versicherungsnehmer eine ausreichend hohe Versicherungssumme der Reiseabbruchversicherung wählt. Diese sollte sich immer nach dem Wert der gebuchten Reise richten.
Gründe für eine Reiseabbruchversicherung sind vielseitig
Es gibt viele Gründe, warum der Urlaub vorzeitig abgebrochen werden muss. Neben einer schweren Erkrankung oder einem Unfall kann dies auch der Tod eines nahen Angehörigen sein. Urlauber, die sich bereits vor Reiseantritt für eine Reiseabbruchversicherung entschieden haben, erhalten die Mehrkosten für eine vorzeitige Heimreise sowie die nicht genutzten Urlaubstage von ihrer Versicherung erstattet. Vor allem bei Familien ist die Gefahr groß, dass Kinder während des Urlaubs erkranken und dadurch eine frühere Heimreise erforderlich wird.
Wie Kinder in Familientarifen geführt und mitversichert werden, entscheidet in solchen Fällen über die Höhe der Erstattung: Familientarife und mitversicherte Kinder.
Ist die Reiseabbruchversicherung immer sinnvoll?
Ob eine Reiseabbruchversicherung wirklich notwendig ist, sollte immer im Einzelfall geprüft werden. Bei sehr preisgünstigen Reisen halten sich die Umbuchungskosten zumeist in Grenzen, sodass sich eine Versicherung nicht unbedingt lohnt. Zudem wird nicht jeder Rückreisegrund von der Reiseabbruchversicherung auch anerkannt. Wer beispielsweise aufgrund einer leichten Grippe frühzeitig nach Hause möchte, erhält die Kosten hierfür nicht erstattet. Geschäftsreisende sollten zudem prüfen, ob ein entsprechender Versicherungsschutz bereits über den Kreditkartenanbieter besteht. Dies gilt auch für Privatreisende, die im Besitz einer Kreditkarte sind. In einigen Fällen sind etwaige Reiseabbruchversicherung-Leistungen auch über eine private Unfallversicherung abgedeckt.
Was Reiseabbruch und Reiserücktritt im Leistungsfall trennt
Beide Bausteine sichern denselben Reisepreis ab, aber in unterschiedlichen Phasen. Der Rücktrittsschutz endet mit dem Reiseantritt, der Abbruchschutz beginnt genau dort. Auch der Maßstab der Erstattung unterscheidet sich: vor der Abreise die Stornogebühr des Veranstalters, nach der Abreise die anteiligen Reisekosten plus die Mehrkosten der Rückreise. Der Anlass muss in beiden Fällen in den Bedingungen stehen.
| Merkmal | Reiserücktritt | Reiseabbruch |
|---|---|---|
| Zeitpunkt | vor dem Reiseantritt | nach dem Reiseantritt |
| Erstattet wird | Stornokosten, bis zu 100 Prozent des Reisepreises | Mehrkosten der Rückreise und anteilige Reisekosten |
| Ungenutzte Urlaubstage | entfällt, die Reise beginnt nicht | anteilige Entschädigung je Tag |
| Angebotsform | einzeln oder im Paket | zumeist im Paket mit dem Rücktrittsschutz |
Gegenüberstellung nach den üblichen Bedingungswerken, Stand 18.09.2026.
Welche Anlässe in beiden Phasen zählen, ist im Detail unter Stornogründe und ihre Nachweise aufgeschlüsselt. Die Phase vor der Abreise deckt die Seite zur Absicherung gegen Rücktrittsgebühren ab.
Reiserücktrittsversicherung mit Abbruchschutz: Beiträge für Ihre Buchung
Jeder dieser Tarife trägt den Abbruch im Rücktrittsschutz. Reisepreis und Reisende eintragen – und Sie sehen, was die vorzeitige Heimreise als Bestandteil kostet.
-
 Europ Assistance Jahresvertrag Reiserücktrittsversicherung Jahresschutz
- Rücktritts- und Abbruchschutz in einem Vertrag, bis 40.000 Euro Reisepreis
- Alle Reisen eines Jahres, die Reisedauer spielt für den Rücktritt keine Rolle
- Abbruchschutz je Reise für bis zu 60 Tage
- Leistet auch bei Terroranschlag und bei Verspätung eines Transportmittels
-
Europ Assistance Einzelreise Reiserücktrittsversicherung Einmalschutz
- Schutz für genau die eine gebuchte Reise, ohne Folgejahresbeitrag
- Rücktritt und Abbruch gemeinsam abgesichert, bis 40.000 Euro Reisepreis
- Bereits ab 100 Euro Reisepreis abschließbar
- Beitrag steigt von Stufe zu Stufe mit dem gebuchten Reisepreis
-
 ERGO Reiseversicherung Einzelreise Reiserücktritts-Versicherung, Einmaltarif
- Teil A Stornokosten und Teil B Reiseabbruch in einem Tarif
- Ein Beitrag für Einzelperson, Paar und Familie – gestaffelt wird der Gesamtreisepreis
- Mit Selbstbehalt gilt derselbe Beitrag in jedem Lebensalter
- Familie heißt hier: zwei Erwachsene und Kinder bis einschließlich 25 Jahre
-
ERGO Reiseversicherung Jahresvertrag Jahres-Reiserücktritts-Versicherung, 12 Monate
- Alle im Versicherungsjahr gebuchten Reisen sind storniert wie gebucht abgesichert
- Abbruchschutz für die gesamte Reisedauer, längstens ein Jahr
- Versicherungssummen von 1.000 bis 20.000 Euro wählbar
- Paar und Familie laufen über denselben Tarif und denselben Beitrag
-
ERGO Reiseversicherung Jahresvertrag Jahres-Reiserücktritts-Versicherung Sparfuchs, 24 Monate
- Günstigster Jahresvertrag im Vergleich, weil 24 Monate Mindestlaufzeit
- Der Preisvorteil bleibt, er ist kein befristeter Einstiegsrabatt
- Stornokosten- und Abbruchschutz wie in der Zwölfmonatsvariante
- Kündbar zum Ende der 24 Monate, danach jährlich
-
 American Express Einzelreise Reiserücktrittschutz, Einzelreisepolice
- Rücktritt, Abbruch und Unterbrechung mit je 10.000 Euro Versicherungssumme
- Keine American-Express-Karte nötig
- Leistet auch bei unverschuldeter Arbeitslosigkeit und bei Reisebeschränkungen des Auswärtigen Amtes
- Reisen bis 90 Tage Dauer
ab 40 € für diese Reise Anbieter im Porträt – American Express, Reiserücktrittschutz, Einzelreisepolice -
American Express Jahresvertrag Reiserücktrittschutz, Jahrespolice
- Beliebig viele Reisen im Jahr, je bis zu 90 Tage
- Rücktritt und Abbruch mit je 10.000 Euro Versicherungssumme
- Auch ohne Selbstbehalt abschließbar
- Offen für alle, nicht nur für Karteninhaber
ab 48,50 € pro Jahr Anbieter im Porträt – American Express, Reiserücktrittschutz, Jahrespolice
Für diesen Reisepreis führt in dieser Zusammenstellung kein Tarif eine passende Versicherungssumme. Wählen Sie eine niedrigere Stufe oder teilen Sie die Buchung auf mehrere Verträge auf.
Beitragsstand 24.09.2026. Was Sie tatsächlich zahlen, legt der Versicherer beim Abschluss fest. Diese Zusammenstellung zeigt ausgewählte Tarife und bildet den Markt nicht vollständig ab; sie wird über Provisionen der Versicherer finanziert. Alle Angaben ohne Gewähr.
Womit sich die Reiseabbruchversicherung sinnvoll ergänzen lässt
Wird die Reise abgebrochen, steht am Anfang fast immer ein medizinisches Ereignis – und damit eine Arztrechnung im Reiseland. Der Abbruchschutz ersetzt die Reisekosten, nicht die Behandlung. Deshalb gehört ein zweiter Baustein daneben:
Geht die Reise ins Ausland, sollte neben einer Reiserücktrittskostenversicherung auch eine private Auslandskrankenversicherung abgeschlossen werden. Besonders bei Reisen außerhalb der Europäischen Union kommt es bei ärztlichen Behandlungen oder einem Krankenhausaufenthalt zu hohen Eigenanteilen. Die Jahresbeiträge der von uns geführten Reisekrankentarife beginnen bei 15,90 Euro für eine Einzelperson und bei 34,80 Euro für den Familienschutz, jeweils bis zum Lebensalter 64 und erhoben am 18.09.2026; in den oberen Altersstufen vervielfachen sie sich. Für längere Auslandsaufenthalte werden spezielle Auslandskrankenversicherungen angeboten.
Über welchen Vertrag kommen Sie an den Abbruchschutz?
Einen Vertrag, der ausschließlich den Reiseabbruch absichert, gibt es am deutschen Markt praktisch nicht. Der Schutz steckt im Stornoprodukt: Wer eine Reiserücktrittsversicherung abschließt, hat den Abbruch in aller Regel dabei. Genau deshalb steht auf dieser Seite der Stornorechner – er führt die Tarife, die beides leisten.
- Europ Assistance schließt den Abbruch in Jahres- und Einmalschutz ein und versichert ihn für bis zu 60 Tage je Reise.
- ERGO Reiseversicherung koppelt den Abbruch an den Rücktrittstarif; er ist dort ohne Aufpreis enthalten.
- American Express führt Rücktritt und Abbruch gemeinsam, begrenzt auf 10.000 Euro je Reise.
Welcher Anteil der Reisekosten nach einem Abbruch tatsächlich zurückkommt, hängt am Tag der Rückreise und an den nachgewiesenen Mehrkosten. Die Bemessung erklärt die Seite zur Absicherung der Stornokosten.
Häufige Fragen zur vorzeitigen Heimreise
Fünf Fragen rund um Abbruchgründe, Erstattungshöhe und Versicherungssumme – beantwortet für den Fall, dass der Urlaub früher endet als gebucht.
Werden nicht genutzte Urlaubstage tatsächlich erstattet?
Ja, für jeden nicht genutzten Urlaubstag sieht der Tarif eine anteilige Entschädigung vor. Berechnet wird sie aus dem Reisepreis geteilt durch die gebuchten Reisetage. Hinzu kommen die Mehrkosten der vorzeitigen Rückreise, etwa die Umbuchung der Flugtickets. Beides zusammen ergibt die Entschädigung.
Gilt eine leichte Erkrankung als Abbruchgrund?
Nein. Wer wegen einer leichten Erkältung oder Grippe früher nach Hause möchte, bekommt die Kosten nicht erstattet. Anerkannt werden schwere Erkrankungen, Unfälle, der Tod eines nahen Angehörigen sowie je nach Tarif Eigentumsschäden und berufliche Gründe. Der Nachweis läuft in der Regel über ein ärztliches Attest vor Ort.
Gibt es die Reiseabbruchversicherung auch ohne Stornoschutz?
Selten. Der Abbruchschutz wird üblicherweise im Paket mit dem Rücktrittsschutz angeboten, weil beide dasselbe Ereignis in unterschiedlichen Phasen absichern. Ein einzeln abgeschlossener Abbruchtarif ist am Markt die Ausnahme und lohnt sich nur, wenn der Stornoschutz bereits anderweitig besteht.
Wie hoch sollte die Versicherungssumme beim Reiseabbruch sein?
Sie sollte dem Wert der gebuchten Reise entsprechen. Ist sie niedriger angesetzt, bleibt ein Teil der Mehrkosten und der ungenutzten Urlaubstage beim Reisenden. Bei Pauschalreisen gehören Flug, Unterkunft und vorab bezahlte Leistungen in die Summe – nicht das Taschengeld vor Ort.
Zahlt der Tarif auch, wenn ein mitreisendes Kind erkrankt?
In aller Regel ja, sofern das Kind mitversichert ist und die Erkrankung eine vorzeitige Heimreise erforderlich macht. Gerade bei Familien ist das der häufigste Anlass. Wie Kinder in Familientarifen geführt werden und ab wann sie eigene Beiträge auslösen, unterscheidet sich zwischen den Anbietern.