Krankenkasse im Ausland: Was die EHIC zahlt und wo sie endet
Auf einen BlickDie gesetzliche Krankenkasse übernimmt im Ausland höchstens das, was die Kasse des Gastlandes einem dort Versicherten zahlen würde. Den Transport zurück nach Deutschland schließt § 60 Abs. 4 SGB V ausdrücklich aus – ohne Ausnahme für die Europäische Union und ohne Ausnahme bei Lebensgefahr.
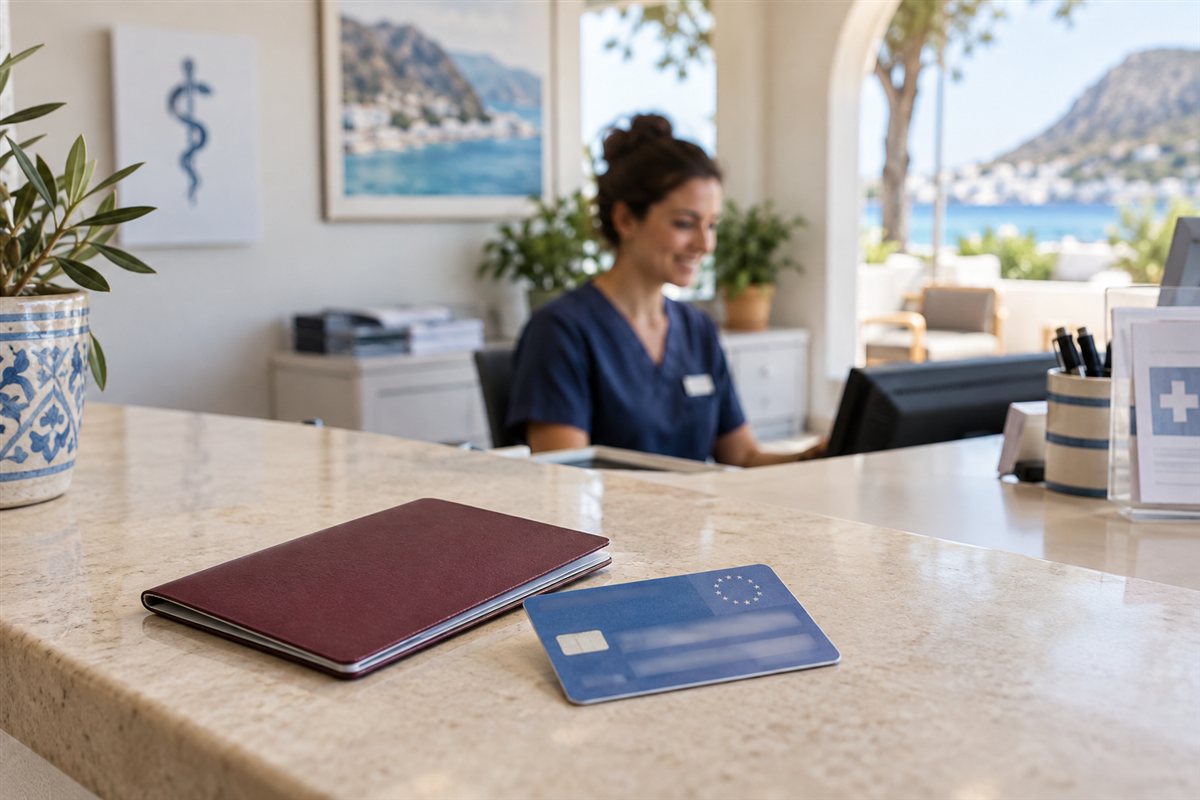
Die Europäische Krankenversicherungskarte auf der Rückseite der elektronischen Gesundheitskarte ist kein Rundumschutz, sondern ein Abrechnungsweg. Ihre Rechtsgrundlage ist Artikel 19 der Verordnung (EG) Nr. 883/2004: Wer sich vorübergehend in einem anderen Mitgliedstaat aufhält, erhält die Sachleistungen, die sich während des Aufenthalts unter Berücksichtigung der Art der Leistungen und der voraussichtlichen Aufenthaltsdauer als medizinisch notwendig erweisen. Mehr steht dort nicht – und weniger auch nicht.
Aus diesem einen Satz folgen die vier Grenzen, an denen Urlauber regelmäßig auflaufen. Erstens gilt der Anspruch nur gegenüber Ärzten und Kliniken, die dem öffentlichen Gesundheitssystem angeschlossen sind. Zweitens gilt er nur in 32 Staaten, nicht in jedem europäischen Reiseziel. Drittens endet er bei den Eigenanteilen, die das Gastland seinen eigenen Versicherten abverlangt. Viertens kennt er keinen Rücktransport.
Stand der Angaben: 18.09.2026
In welchen Ländern gilt die Europäische Krankenversicherungskarte – und wo nicht?
Die Europäische Krankenversicherungskarte gilt in allen 27 Mitgliedstaaten der Europäischen Union sowie in Island, Liechtenstein, Norwegen, der Schweiz und im Vereinigten Königreich einschließlich Nordirland. Für Urlaubsreisen nach Großbritannien gilt sie auch nach dem Austritt weiter. Nicht anerkannt wird sie in Andorra, Monaco, San Marino, im Vatikanstaat, auf den Britischen Kanalinseln, den Färöern, der Isle of Man und auf Spitzbergen.
Diese acht Ausnahmen sind der praktisch wichtigste Punkt des Abschnitts, weil sie mitten in Europa liegen und niemand sie erwartet. Ein Tagesausflug von Frankreich nach Monaco, eine Wanderwoche auf Spitzbergen oder ein Segeltörn zu den Färöern führt aus dem Geltungsbereich heraus, ohne dass ein Grenzposten darauf hinweist.
Geltung der Karte und Ersatzwege im Überblick
| Ländergruppe | Nachweis gegenüber Arzt und Klinik | Praktische Folge |
|---|---|---|
| 27 EU-Staaten, Island, Liechtenstein, Norwegen, Schweiz, Vereinigtes Königreich | Europäische Krankenversicherungskarte auf der Gesundheitskarte | Behandlung im öffentlichen System zu den dortigen Bedingungen, Eigenanteile bleiben beim Reisenden |
| Abkommensstaaten ohne Kartenanerkennung, darunter die Türkei | Anspruchsbescheinigung der Kasse, für die Türkei das Formular T/A 11 | Muss vor der Abreise beantragt werden; nachträglich ist sie in aller Regel nicht mehr zu bekommen |
| Andorra, Monaco, San Marino, Vatikanstaat, Britische Kanalinseln, Färöer, Isle of Man, Spitzbergen | kein Nachweis mit Wirkung | Behandlung vollständig auf eigene Rechnung, obwohl das Ziel in Europa liegt |
| Staaten ohne Abkommen, etwa in Asien, Afrika und Lateinamerika sowie die USA | kein Nachweis mit Wirkung | Die gesetzliche Kasse erstattet Behandlungskosten grundsätzlich nicht |
§ 18 SGB V erlaubt der Kasse in eng begrenzten Fällen eine Kostenübernahme außerhalb dieses Geltungsbereichs. Gemeint sind geplante Behandlungen nach vorheriger Zusage – nicht der Notfall im Urlaub.
Für die Türkei kommt eine zusätzliche Einschränkung hinzu: Seit September 2019 wird die Anspruchsbescheinigung dort nur noch für medizinische Notfallbehandlungen akzeptiert. Alles, was während des Aufenthalts zwar unaufschiebbar, aber kein Notfall ist, zahlt der Reisende selbst.
Was bewirkt die Vorlage der Gesundheitskarte im ausländischen Behandlungszimmer?
Die gesetzliche Krankenkasse kennt im Ausland zwei Wege. Beim Sachleistungsprinzip legt der Patient die Karte vor der Behandlung vor, der aushelfende Träger im Gastland rechnet ab, und der Reisende zahlt nur den dortigen Eigenanteil. Bei der Kostenerstattung zahlt er zunächst selbst und reicht die Rechnung nach der Rückkehr ein. Der zweite Weg ist fast immer der teurere.
Teurer ist er, weil am Ende nicht der bezahlte Betrag zurückfließt, sondern ein auf deutsche Verhältnisse heruntergerechneter Anteil davon. Welche Belege dieser Vorgang verlangt, in welcher Reihenfolge Kasse und private Police einzuschalten sind und welcher Rest typischerweise offenbleibt, führt der Ratgeber zum Einreichen einer im Urlaub bezahlten Behandlung im Einzelnen aus.
Wer im Ausland deutlich macht, dass er die Behandlung nach dem öffentlichen Gesundheitssystem des Landes in Anspruch nehmen will, landet im Sachleistungsverfahren. Wer die Karte nicht zeigt, landet in der Privatabrechnung – und trägt die Differenz zu den deutschen Sätzen selbst.
Warum die gesetzliche Kasse den Rücktransport nach Deutschland niemals bezahlt
Der Transport eines erkrankten Reisenden zurück nach Deutschland ist vom Leistungskatalog der gesetzlichen Krankenversicherung ausgenommen. § 60 Abs. 4 SGB V bestimmt: „Die Kosten des Rücktransports in das Inland werden nicht übernommen. § 18 bleibt unberührt." Der Ausschluss gilt unabhängig vom Zielland, unabhängig von der Schwere der Erkrankung und auch dann, wenn Lebensgefahr besteht.
Auch die europäischen Koordinierungsregeln helfen hier nicht weiter. Sie ordnen Sachleistungen im Aufenthaltsstaat zu, nicht die Rückholung in den Heimatstaat. Damit ist der Rücktransport die einzige große Position im Auslandsfall, für die es keinen gesetzlichen Träger gibt – und zugleich die teuerste.
Wie hoch diese Position tatsächlich ausfällt und welche Formulierung in den Bedingungen darüber entscheidet, ob der private Tarif sie trägt, steht im Ratgeber Rücktransport aus dem Ausland.
Was der Gang in die Privatklinik am Urlaubsort kostet
Der Anspruch aus der Europäischen Krankenversicherungskarte besteht nur gegenüber Ärzten und Kliniken, die dem öffentlichen Gesundheitssystem angeschlossen sind. In einer Privatklinik ist der Reisende Privatpatient und zahlt die Rechnung vollständig selbst. Die deutsche Kasse erstattet dann nichts oder nur einen Bruchteil – und zwar unabhängig davon, wie dringend die Behandlung war.
Das ist kein Randfall, sondern der teuerste Einzelfehler im Auslandsfall. In touristisch geprägten Regionen ist die Privatklinik oft das nächstgelegene Haus, das am besten ausgestattete und das einzige mit deutschsprachigem Personal. Hotelrezeptionen, Reiseleitungen und Taxifahrer vermitteln systematisch dorthin, teils gegen Provision, und in diesen vermittelten Häusern werden regelmäßig überhöhte Gebühren und Preise aufgerufen.
Daraus folgt ein Argument für die private Reisekrankenversicherung, das mit Kosten zunächst gar nichts zu tun hat: Mit Karte allein ist man genau in dem Krankenhaus richtig, in das man am wenigsten möchte. Mit privatem Reisetarif ist die Privatklinik unproblematisch, weil ohnehin privat abgerechnet wird.
Türkei, Schweiz und USA: Wo der gesetzliche Auslandsschutz am wenigsten trägt
Drei Reiseziele zeigen die Schwächen des gesetzlichen Schutzes besonders deutlich. In der Türkei gilt die Karte nicht, sondern nur die vorab beantragte Anspruchsbescheinigung. In der Schweiz gilt sie, trägt aber wenig. In den USA gilt sie gar nicht, und dort ist das Kostenniveau am höchsten. Alle drei Ziele stehen weit oben in den deutschen Buchungszahlen.
- Türkei: Das Formular T/A 11 muss vor der Reise bei der eigenen Kasse beantragt werden und wird seit September 2019 nur noch für Notfallbehandlungen akzeptiert. Die touristische Versorgung läuft weitgehend über Privatkliniken, die es ohnehin nicht annehmen.
- Schweiz: Erstattet wird nur bis zur Höhe der in Deutschland üblichen Sätze. Weil das Preisgefälle bei medizinischen Leistungen erheblich ist, bleibt regelmäßig eine große Differenz beim Reisenden – bei gleichzeitig hohem Unfallrisiko im Wintersport.
- USA: Es besteht kein Sozialversicherungsabkommen, die gesetzliche Kasse erstattet grundsätzlich nichts. Das Kostenniveau ist weltweit das höchste; schon ein Besuch in der Notaufnahme kann vierstellig werden, eine Operation mit Klinikaufenthalt fünfstellig.
- Chronisch Kranke: Wer auf Dialyse oder Sauerstofftherapie angewiesen ist, muss die Behandlung vor der Abreise mit einer Vertragseinrichtung im Zielland abstimmen. Spontan gibt es diese Leistung über den gesetzlichen Weg nicht.
Wie Versicherer mit bereits bekannten Diagnosen umgehen und welche Fristen in den Bedingungen darüber entscheiden, erklärt der Ratgeber Vorerkrankungen auf Reisen. Für Aufenthalte, die über wenige Wochen hinausgehen, ist der Schutz bei Langzeitreisen und Work and Travel der passende Einstieg.
Welche Lücken der gesetzlichen Kasse ein privater Reisekrankentarif schließt
Ein privater Reisekrankentarif setzt genau dort an, wo der gesetzliche Anspruch endet. Er ersetzt die Differenz zwischen ausländischer Rechnung und deutschem Erstattungssatz, er trägt die Eigenanteile des Gastlandes, er macht die Privatklinik zur normalen Option und er übernimmt den Rücktransport, den das Sozialrecht ausdrücklich ausschließt.
- Differenz zu den deutschen Sätzen: Rechnungen aus Hochpreisländern werden vollständig statt nur bis zur deutschen Obergrenze ersetzt.
- Eigenanteile des Gastlandes: Zuzahlungen auf ambulante Leistungen, Medikamente und Krankenhaustage bleiben nicht am Reisenden hängen.
- Freie Klinikwahl: Die Behandlung in einem privat abrechnenden Haus wird zum Normalfall statt zum Kostenrisiko.
- Rücktransport: Die einzige große Position, für die es im gesetzlichen System überhaupt keinen Träger gibt.
- Erreichbarkeit im Notfall: Eine rund um die Uhr besetzte Notrufnummer verschafft der Klinik eine Kostenübernahmeerklärung – häufig die Voraussetzung dafür, dass überhaupt weiterbehandelt wird.
Was der Reisetarif seinerseits nicht leistet, gehört ebenso auf den Tisch: Er ist keine dauerhafte Krankenversicherung, er zahlt keine planbaren Eingriffe im Ausland und er endet mit der tariflichen Höchstdauer je Reise. Welche Behandlungen er dafür trägt und was er kostet, steht bei der Auslandskrankenversicherung für gesetzlich und privat Versicherte.